12/02/2026

FAQ sur les remboursements optiques : ce que les opticiens doivent savoir

Lecture : 5 minutes

FAQ sur les remboursements optiques : ce que les opticiens doivent savoir

FAQ sur les remboursements optiques : ce que les opticiens doivent savoir​

Dans un environnement où les coûts de santé sont scrutés de près et où les consommateurs recherchent plus de transparence sur leurs remboursements optiques, comprendre le fonctionnement de la prise en charge des lunettes de vue devient un enjeu stratégique pour les professionnels du secteur. Le remboursement des équipements optiques ne repose pas uniquement sur un prix affiché en boutique, mais sur un mécanisme complexe associant sécurité sociale, mutuelle et dispositifs réglementaires comme le 100 % santé.

Pour de nombreux clients, le calcul du remboursement reste flou. Entre la base de remboursement de la sécurité sociale, le forfait optique de la complémentaire santé, les plafonds annuels et les conditions de renouvellement, les incompréhensions sont fréquentes. Cette situation peut générer frustration, méfiance ou hésitation à finaliser un achat. L’opticien se retrouve alors en première ligne pour expliquer, rassurer et clarifier les démarches.

Maîtriser les règles liées au remboursement des lunettes de vue n’est donc pas seulement une question administrative. C’est un levier de performance commerciale et de fidélisation. Un professionnel capable d’expliquer clairement comment est calculé le remboursement d’une monture ou de verres progressifs renforce la confiance, sécurise la décision d’achat et valorise son expertise. Cet article propose un éclairage complet sur les mécanismes de prise en charge, les obligations réglementaires et les bonnes pratiques à adopter en boutique afin d’accompagner efficacement les clients dans leurs démarches et d’optimiser l’expérience globale.

Comprendre le fonctionnement général du remboursement optique

Le remboursement des lunettes de vue repose sur un principe fondamental : la prise en charge est partagée entre la sécurité sociale et la complémentaire santé. Pour bien accompagner ses clients, l’opticien doit comprendre ce mécanisme dans le détail afin d’en expliquer les subtilités.

La sécurité sociale intervient en premier lieu sur la base d’un tarif de référence appelé base de remboursement. Ce montant est fixé réglementairement et reste souvent bien inférieur au prix réel de l’équipement optique. Le remboursement correspond à un pourcentage de cette base, et non au prix payé en magasin.

Cela signifie concrètement que pour une monture ou des verres, la part prise en charge par l’assurance maladie obligatoire demeure généralement faible.

C’est ensuite la mutuelle santé qui complète ce remboursement. Selon le contrat souscrit par le client, la complémentaire peut fonctionner sous forme de pourcentage de la base de remboursement ou, plus fréquemment aujourd’hui, sous forme de forfait annuel en euros dédié à l’optique.

Le niveau de prise en charge varie fortement d’un contrat à l’autre. Certains clients bénéficient d’un forfait confortable couvrant une grande partie de l’équipement, tandis que d’autres disposent d’une enveloppe limitée.

Depuis la réforme du 100 % santé, un panier réglementé permet aux assurés d’accéder à certains équipements entièrement remboursés, à condition de respecter des critères précis de montures et de verres. Ce dispositif a profondément modifié la perception du remboursement optique et impose aux professionnels une parfaite maîtrise des règles applicables.

Inscrivez-vous à notre newsletter
et recevez nos derniers posts en avant-première

Le dispositif 100 % santé et son impact en boutique​

Le dispositif 100 % santé et son impact en boutique

Le dispositif 100 % santé en optique a profondément transformé la manière dont les remboursements sont perçus et expliqués en magasin. Mis en place pour réduire le reste à charge des assurés, il impose aux professionnels de proposer une offre réglementée répondant à des critères précis de prix et de qualité.

Le principe repose sur un panier de soins défini par l’État, appelé panier A. Ce panier comprend une sélection de montures et de verres dont les caractéristiques techniques sont encadrées. Lorsque le client dispose d’un contrat responsable, l’équipement relevant de cette catégorie peut être intégralement pris en charge, sans reste à charge.

En boutique, cela signifie que l’opticien doit systématiquement présenter :

- Une offre 100 % santé conforme aux plafonds tarifaires.

- Une offre dite libre, correspondant à des montures ou verres hors panier réglementé.

Cette distinction est essentielle. Le client doit pouvoir comparer clairement les deux propositions. L’opticien a une obligation d’information et de transparence, notamment via le devis normalisé qui détaille la catégorie de l’équipement choisi.

Il est important de préciser que l’offre 100 % santé ne signifie pas une baisse de qualité. Les verres inclus doivent répondre à des standards techniques précis : amincissement minimum, traitement anti-reflets, protection UV. Les montures sont également soumises à un plafond de prix mais doivent respecter des exigences de conformité et de solidité.

Dans la pratique quotidienne, ce dispositif a plusieurs impacts :

- Il nécessite une pédagogie renforcée auprès des clients, souvent perdus entre panier A et offres libres.

- Il impose une rigueur administrative accrue pour éviter les erreurs de facturation.

- Il influence la stratégie de présentation des collections en magasin.

Bien maîtrisé, le 100 % santé peut devenir un outil de différenciation, en positionnant l’opticien comme un professionnel transparent et attentif au budget de ses clients.

Calculer concrètement un remboursement pour un client

Comprendre le calcul du remboursement des lunettes est un point clé pour éviter les incompréhensions et sécuriser la relation client. Beaucoup de porteurs confondent le prix affiché en magasin, la base de remboursement de la sécurité sociale et le montant réellement versé par leur mutuelle. Le rôle de l’opticien est donc aussi pédagogique qu’administratif.

Le remboursement repose sur trois éléments principaux :

- La base de remboursement de la sécurité sociale.

- Le pourcentage de prise en charge appliqué.

- Le forfait ou niveau de garantie de la complémentaire santé.

La sécurité sociale rembourse sur une base très faible, souvent bien inférieure au prix réel des montures et des verres. C’est donc principalement la mutuelle optique qui complète, via un forfait annuel ou un pourcentage exprimé en pourcentage de la base.

Prenons un exemple simple.

Un client choisit une monture à 120 euros et deux verres simples à 100 euros chacun, soit un total de 320 euros.

La sécurité sociale rembourse une part calculée sur sa base officielle. La mutuelle intervient ensuite selon le contrat du client : forfait de 250 euros, 300 euros ou davantage selon les garanties souscrites. Le reste à charge correspond à la différence entre le prix total et la somme des remboursements cumulés.

Les situations deviennent plus complexes dans certains cas :

- Verres progressifs, dont le coût est plus élevé.

- Équipements pour enfants, soumis à des règles spécifiques de renouvellement.

- Modification de correction avant le délai réglementaire.

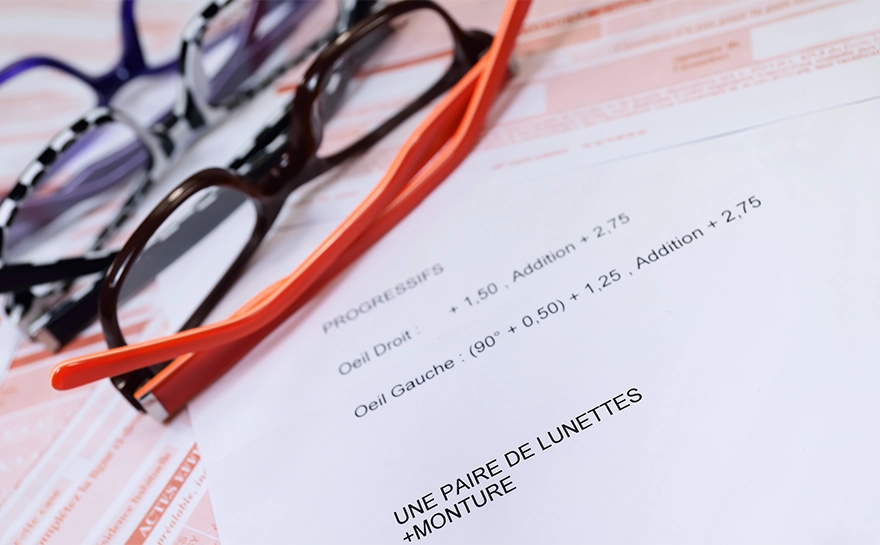
Dans tous les cas, le devis normalisé optique joue un rôle central. Il détaille la catégorie de l’équipement, le montant pris en charge estimé et le reste à charge prévisionnel. La télétransmission facilite ensuite le remboursement, en envoyant directement les informations aux organismes concernés.

Maîtriser ce calcul permet à l’opticien de :

- Sécuriser la transaction.

- Réduire les contestations ultérieures.

- Renforcer la confiance du client grâce à une explication claire et chiffrée.

E-book : le guide des montures mdd 
pour les opticiens

Fréquence de renouvellement et conditions spécifiques

La question du renouvellement des lunettes est l’un des points les plus sensibles en matière de remboursement optique. De nombreux clients ignorent qu’il existe des règles précises liées à l’âge et à l’évolution de la correction. Une mauvaise compréhension de ces délais peut entraîner un refus de prise en charge ou un remboursement partiel.

En France, la fréquence minimale de renouvellement dépend principalement de l’âge du patient :

- Pour les enfants, le renouvellement peut être plus fréquent en raison de l’évolution rapide de la vue.

- Pour les adultes, un délai standard est généralement appliqué entre deux équipements.

Toutefois, il existe des exceptions. En cas de modification significative de la vue, un renouvellement anticipé peut être possible. Cette évolution doit être médicalement justifiée et confirmée par une nouvelle prescription. C’est pourquoi le suivi régulier de la vision est essentiel.

La validité de l’ordonnance optique est également un élément déterminant. Elle varie selon l’âge du patient et la nature de la prescription. Dans certains cas, l’opticien peut adapter ou renouveler la correction dans un cadre légal défini, sans repasser immédiatement par l’ophtalmologiste. Cette possibilité est encadrée et suppose une vérification rigoureuse des conditions réglementaires.

Il faut aussi distinguer :

- Une première prescription, qui nécessite obligatoirement un examen médical complet.

- Un renouvellement avec ordonnance encore valide.

- Une adaptation de correction autorisée sous conditions.

Pour l’opticien, maîtriser ces règles permet de :

- Éviter les refus de remboursement.

- Conseiller correctement le client sur le bon moment pour changer d’équipement.

- Sécuriser la facturation auprès des organismes complémentaires.

Informer clairement le client sur les délais applicables et les exceptions possibles renforce la crédibilité professionnelle et limite les situations conflictuelles en magasin.

Erreurs fréquentes et incompréhensions des clients​

Erreurs fréquentes et incompréhensions des clients

Les problèmes de remboursement optique proviennent rarement d’une erreur technique de facturation. Ils sont le plus souvent liés à une mauvaise compréhension du fonctionnement des garanties. Pour l’opticien, identifier ces points de confusion permet d’anticiper les litiges et de renforcer la relation de confiance.

La première erreur fréquente concerne la confusion entre le prix d’achat des lunettes et le montant réellement remboursé. De nombreux clients pensent que leur mutuelle prend en charge l’intégralité de l’équipement, alors que le contrat prévoit en réalité un forfait plafonné ou une prise en charge différenciée entre monture et verres.

Une autre incompréhension porte sur les contrats de complémentaire santé. Certains contrats distinguent :

- Verres simples et verres complexes.

- Offre 100 % santé et offre libre.

- Remboursement annuel ou tous les deux ans.

Lorsque ces subtilités ne sont pas clairement expliquées, le client peut croire à un refus injustifié de la mutuelle, alors qu’il s’agit simplement d’un plafond déjà atteint ou d’un délai non respecté.

Les délais de remboursement constituent également un point sensible. Entre la télétransmission, le traitement par la sécurité sociale et l’intervention de la complémentaire, plusieurs semaines peuvent s’écouler. Sans explication préalable, ce délai peut générer de l’insatisfaction.

Enfin, certains litiges apparaissent lorsque la prise en charge est refusée pour :

- Ordonnance non valide.

- Non-respect du délai de renouvellement.

- Équipement hors panier 100 % santé dans un contrat contraint.

Dans ces situations, l’opticien se retrouve en première ligne. Pourtant, son rôle est souvent celui d’un intermédiaire administratif.

Anticiper ces erreurs par une explication pédagogique du devis, une vérification rigoureuse des droits et une communication transparente sur le reste à charge permet de réduire fortement les tensions en magasin.

Bonnes pratiques pour sécuriser les remboursements en magasin

La gestion des remboursements optiques ne doit jamais être laissée au hasard. Une organisation rigoureuse en boutique permet de limiter les erreurs administratives, d’éviter les refus de prise en charge et de sécuriser la trésorerie du magasin.

La première étape consiste à effectuer une vérification systématique des droits du client avant l’édition du devis. Cela implique de contrôler :

- La validité de l’ordonnance.

- Le respect des délais de renouvellement.

- Les plafonds et forfaits disponibles auprès de la complémentaire santé.

Cette vérification préalable évite les mauvaises surprises après la délivrance de l’équipement.

L’explication détaillée du devis normalisé est également essentielle. Le client doit comprendre clairement :

- La part remboursée par la sécurité sociale.

- La part prise en charge par la mutuelle.

- Le montant exact du reste à charge.

Une présentation transparente limite les contestations ultérieures et renforce la perception de professionnalisme.

La traçabilité des documents constitue un autre point clé. Conserver les ordonnances, devis signés, justificatifs de télétransmission et factures permet de répondre rapidement en cas de contrôle ou de réclamation.

Enfin, l’utilisation d’outils numériques de gestion et de télétransmission sécurisée fiabilise la facturation et réduit les erreurs humaines. Les logiciels spécialisés permettent d’automatiser les calculs, de vérifier les plafonds et de suivre les remboursements en temps réel.

Adopter ces bonnes pratiques transforme la gestion administrative en véritable atout stratégique. Une facturation sécurisée protège à la fois le client et l’opticien, tout en améliorant l’efficacité opérationnelle du magasin.

Rôle stratégique de l’opticien dans l’accompagnement administratif ​

Rôle stratégique de l’opticien dans l’accompagnement administratif

Dans un environnement où les règles de remboursement optique sont complexes et parfois opaques pour le grand public, l’opticien joue un rôle bien plus large que celui de simple distributeur d’équipements. Il devient un intermédiaire clé entre le patient, l’assurance maladie et la complémentaire santé.

L’accompagnement administratif représente aujourd’hui un véritable facteur de différenciation. En expliquant clairement le fonctionnement des garanties, les plafonds, les délais de renouvellement et le reste à charge, l’opticien se positionne comme conseiller de confiance. Cette posture renforce la crédibilité du magasin et favorise la fidélisation.

Simplifier les démarches est également essentiel. La gestion de la télétransmission, l’édition du devis normalisé, la vérification des droits ou encore l’avance de frais permettent au client de vivre une expérience fluide et rassurante. Moins de complexité administrative signifie davantage de satisfaction.

Ce rôle stratégique a un impact direct sur la relation client :

- Meilleure compréhension des coûts.

- Réduction des litiges liés aux remboursements.

- Image professionnelle renforcée.

En adoptant une approche proactive et pédagogique, l’opticien transforme une contrainte réglementaire en levier de fidélisation et de performance commerciale.

La compréhension des remboursements optiques est devenue un enjeu central pour les opticiens. Entre sécurité sociale, complémentaires santé, dispositif 100 % santé et délais de renouvellement, le cadre réglementaire est complexe et évolutif.

Maîtriser ces mécanismes permet non seulement de sécuriser la facturation, mais aussi d’améliorer l’expérience client. Une explication claire du devis, une vérification rigoureuse des droits et un accompagnement administratif personnalisé réduisent les incompréhensions et renforcent la confiance.

Au-delà de l’aspect technique, le remboursement devient un véritable levier stratégique de fidélisation. L’opticien qui adopte une posture pédagogique et proactive se positionne comme un partenaire fiable, capable d’apporter de la clarté dans un système perçu comme complexe.

Dans un marché concurrentiel, cette expertise administrative peut faire la différence et transformer chaque vente en relation durable.

N'oubliez pas de partager cet article !